Afiliado en España: Hacienda, autónomo e IVA explicados con fuentes oficiales
Si cobras comisiones de afiliado de forma habitual, en España tienes que darte de alta en Hacienda con el modelo 036 antes de facturar, y probablemente también como autónomo en la Seguridad Social. El IVA de cada factura depende de dónde está la empresa que te paga: en España, en la Unión Europea o fuera.
Este artículo ordena todo lo que hay que saber, con la fuente de cada dato. Es una guía para entender tu situación, no un asesoramiento: los temas fiscales dependen mucho de cada caso, y hay puntos en los que ni siquiera las fuentes especializadas coinciden.
Importante: no soy gestor ni asesor fiscal. Antes de darte de alta o presentar un modelo, consúltalo con un profesional que conozca tu caso.
Resumen en una tabla
| Pregunta | Respuesta corta | Dónde lo explico |
|---|---|---|
| ¿Alta en Hacienda? | Sí, si la actividad es habitual. Con el modelo 036 | Alta en Hacienda |
| ¿Alta como autónomo? | Depende de la habitualidad, no solo de cuánto ganes | Seguridad Social |
| ¿Qué epígrafe? | Las fuentes no coinciden: 769.9 o grupo 869 | El epígrafe |
| ¿IVA? | Según quién te paga: España, UE o fuera de la UE | El IVA |
| ¿IRPF? | Rendimientos de actividad económica | El IRPF |
| ¿Modelos? | 303, 130 y 349 trimestrales, más los anuales | Calendario |
Lo primero: ¿tu actividad es habitual?
Casi todo lo que viene después depende de una palabra: habitualidad. No es lo mismo ganar una comisión suelta un día que tener una web o unas redes pensadas para recomendar productos y cobrar por ello todos los meses.
Las guías especializadas lo explican así: si la actividad es puntual y aislada, los ingresos pueden tratarse de otra forma; si es habitual y organizada, es una actividad económica y conlleva darse de alta y facturar (Ahrefs).
Si tienes una web de afiliación, publicas con regularidad y tienes enlaces en varios programas, lo más probable es que tu actividad sea habitual. Pero esa valoración es justo lo primero que tienes que hablar con un gestor.
Alta en Hacienda: el modelo 036
Para darte de alta en el censo de empresarios y profesionales se usa el modelo 036. Sirve para el alta, para cualquier cambio y para la baja.
- El modelo 037 ya no existe. Se suprimió por la Orden HAC/1526/2024, publicada en el BOE el 9 de enero de 2025, y desde entonces todas las declaraciones censales se hacen con el 036 (BOE, Guía Fiscal). Si una guía te dice que uses el 037, está desactualizada.
- Cómo se presenta. En la sede electrónica de la Agencia Tributaria. Para personas físicas con casos sencillos, la AEAT ofrece un asistente que guía el 036 (Agencia Tributaria).
- Cuándo. Antes de empezar a facturar.
En el mismo 036 se indica la actividad (el epígrafe), el régimen de IVA e IRPF, y si quieres darte de alta en el ROI (Registro de Operadores Intracomunitarios), que necesitarás si cobras de empresas de otros países de la UE.
El epígrafe: donde las fuentes no coinciden
Al darte de alta tienes que elegir un epígrafe del IAE, que describe tu actividad. Para los afiliados no hay uno con ese nombre, y las fuentes especializadas dan respuestas distintas:
| Fuente | Epígrafe que indica |
|---|---|
| Ahrefs | 769.9, “otros servicios privados de telecomunicación”, como el recomendado por Hacienda |
| Gestoría 24/7 | Grupo 869 de la sección 2.ª, según el criterio de la Dirección General de Tributos para quien hace publicidad |
No te digo cuál es el correcto porque no me corresponde. Lo que sí te digo es que no elijas uno porque lo has leído en un blog, incluido este. Pregúntalo a tu gestor o consúltalo directamente con la Agencia Tributaria, y guarda la respuesta.
Seguridad Social: ¿tengo que ser autónomo?
Es la duda más frecuente, y la respuesta corta es: depende de la habitualidad, no solo de cuánto ganes.
Durante años circuló la idea de que, si ganas menos del salario mínimo interprofesional (SMI), no tienes que darte de alta como autónomo. Una sentencia del Tribunal Supremo de julio de 2025 lo matizó (idealista):
- Si no eres pensionista, ganar menos del SMI no te libra por sí solo. El SMI es un indicio, pero lo que cuenta es si la actividad es continuada, personal y directa, con ánimo de lucro.
- Si eres pensionista, el SMI sí es decisivo: si tu rendimiento neto anual no lo supera, no tienes que darte de alta por esa actividad.
- Se mira el rendimiento neto, es decir, ingresos menos gastos deducibles, no lo que facturas en bruto.
Dicho de otra forma: un afiliado que gana poco pero lo hace de forma habitual puede estar obligado a darse de alta. Por eso esta decisión hay que tomarla con un profesional, mirando tu actividad concreta.
Si te das de alta, la cuota de autónomo depende de tus rendimientos netos y existen reducciones para quien empieza. Las cifras cambian cada año: consúltalas en la Seguridad Social o con tu gestor antes de decidir.
El IVA: depende de quién te paga
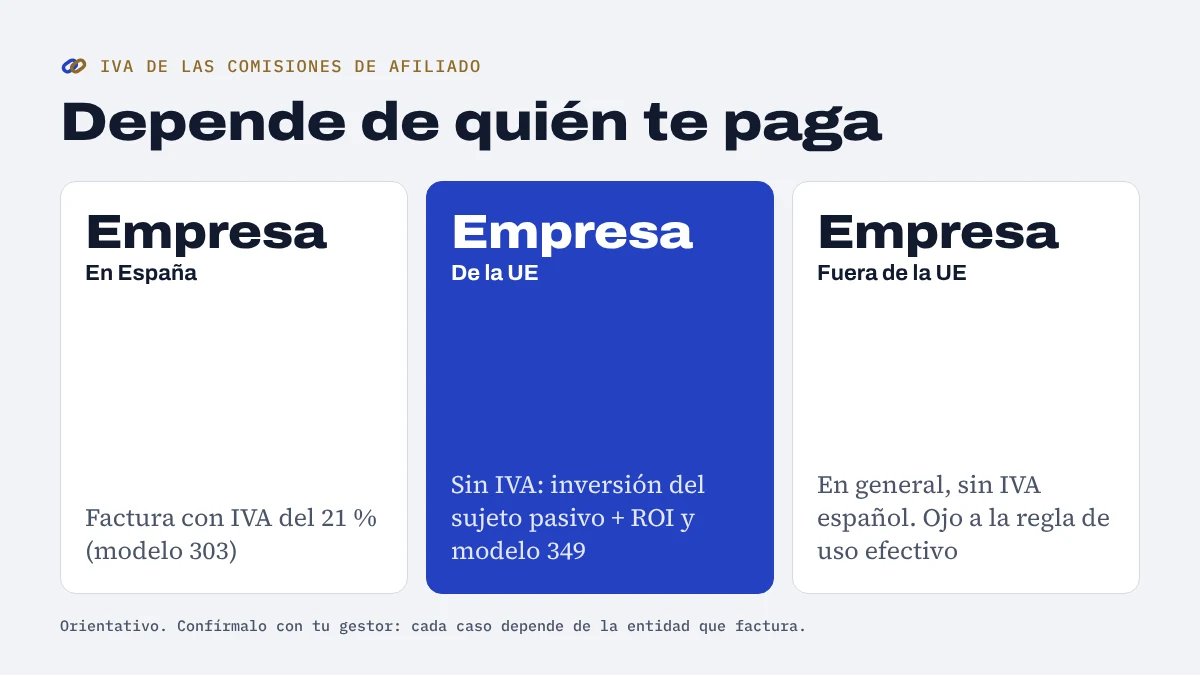
Esta es la parte que más confunde, porque cada programa te paga desde una empresa distinta. Lo que importa es dónde está la entidad que recibe tu factura, no la marca ni el país del cliente que compra.
| Quién te paga | Qué pasa con el IVA | Qué tienes que hacer |
|---|---|---|
| Empresa en España | Factura con IVA español, en general al 21 % | Declararlo en el modelo 303 |
| Empresa de otro país de la UE | Factura sin IVA español, por inversión del sujeto pasivo | Alta en el ROI, declararlo en el 303 y en el modelo 349 |
| Empresa de fuera de la UE | En general, operación no sujeta a IVA español | Revisar la regla de uso efectivo con tu gestor |
Fuentes: Gestoría 24/7 y Billeo.
Pagador de la Unión Europea: el caso de Amazon
Amazon Afiliados paga desde sus entidades de Luxemburgo. Por eso, según Gestoría 24/7, la operación es intracomunitaria:
- Necesitas estar dado de alta en el ROI.
- Emites tú la factura a la entidad de Amazon que te indica su ayuda, sin IVA, mencionando la inversión del sujeto pasivo.
- La declaras en el modelo 349 y en el 303.
Fuente: Gestoría 24/7.
Pagador de fuera de la Unión Europea
Si la empresa que te paga está fuera de la UE, en general la operación no se considera hecha en España y no llevas IVA español (Billeo).
Pero hay un matiz importante: la regla de uso efectivo del artículo 70.Dos de la Ley del IVA. Algunos servicios, entre ellos la publicidad, pueden considerarse prestados en España aunque el cliente esté fuera de la UE, si se usan o explotan efectivamente aquí. Según la consulta vinculante V1440-21 de la Dirección General de Tributos, hay que analizarlo caso por caso (Iberley).
La fuente que lo explica habla de creadores de contenido que hacen publicidad, no de comisiones de afiliación en concreto. Si cobras de empresas de fuera de la UE y tu público está en España, pregunta a tu gestor si te afecta.
Cómo saber quién te paga de verdad
Muchas marcas pagan a través de plataformas o de filiales en otros países. Para saber qué régimen aplicar:
- Mira la factura o el documento de pago, no el nombre de la marca. Ahí aparece la entidad, su país y su número de IVA.
- Revisa la ayuda del programa. Amazon, por ejemplo, indica a qué entidad hay que facturar.
- Si cobras por una plataforma como Impact o Awin, comprueba si factura la plataforma o la marca.
El IRPF: rendimientos de actividad económica
Si tu actividad es habitual, lo que ganas con afiliados son rendimientos de actividad económica en tu IRPF (Ahrefs, Billeo).
En la práctica:
- Tributas por el beneficio, no por lo que facturas: ingresos menos gastos deducibles relacionados con la actividad.
- Las empresas extranjeras normalmente no te retienen IRPF, así que el adelanto lo haces tú con pagos fraccionados trimestrales (modelo 130), salvo que tu gestor te indique otra cosa.
- En la declaración de la Renta incluyes el resultado del año.
Gastos que suelen estar relacionados con la actividad
Pregunta a tu gestor cuáles puedes deducir en tu caso, pero estos son los que suelen aparecer en una web de afiliación:
- Dominio y alojamiento de la web.
- Herramientas que usas para trabajar: programación de redes, edición, análisis.
- La cuota de autónomos, si estás dado de alta.
- Los honorarios del gestor.
Guarda siempre las facturas a tu nombre y con tus datos fiscales.
Los modelos que te pueden tocar
Con una actividad de afiliación habitual, lo normal es que te toquen estos modelos. Confirma con tu gestor cuáles son los tuyos:
| Modelo | Qué es | Cuándo |
|---|---|---|
| 036 | Alta, cambios y baja en el censo | Antes de empezar y cuando algo cambie |
| 303 | IVA trimestral | Cada trimestre, aunque no hayas facturado |
| 130 | Pago fraccionado del IRPF | Cada trimestre |
| 349 | Operaciones con empresas de la UE | En los periodos en que factures a empresas de la UE |
| 390 | Resumen anual de IVA | Una vez al año |
| Renta (100) | Declaración anual del IRPF | Una vez al año |
Ojo: según las guías especializadas, una vez dado de alta hay que presentar las declaraciones trimestrales aunque no tengas ingresos ese trimestre (Ahrefs). Olvidarlo puede salir caro.
Cómo hacer una factura a un programa de afiliados
Algunos programas generan la factura por ti (autofacturación) y otros te piden que la emitas tú. Si la emites tú, debe llevar al menos:
- Tus datos: nombre, NIF y domicilio.
- Los datos de la empresa que te paga, con su número de IVA si es de la UE.
- Número de factura y fecha.
- El concepto: por ejemplo, “comisiones de afiliación del mes de…”.
- La base, el tipo y la cuota de IVA, o la mención de por qué no lleva IVA (por ejemplo, la inversión del sujeto pasivo).
Tu gestor o un programa de facturación te ayudarán a que cumpla con todo.
Si cobras en dólares
Muchos programas calculan sus comisiones en dólares: Shopify, Hostinger o CapCut, por ejemplo. Tus libros y tu declaración van en euros, así que cada ingreso hay que convertirlo.
- Pregunta a tu gestor qué tipo de cambio usar y de qué fecha, y aplícalo siempre con el mismo criterio.
- Guarda el justificante de cada pago recibido: el informe del programa, el extracto de PayPal o del banco.
- Las comisiones de conversión que te cobre PayPal o el banco suelen ser un gasto de la actividad; consúltalo.
Casos prácticos
Estos casos no sustituyen a un gestor, pero te ayudan a ver qué preguntas hacerle según tu situación.
Caso 1: una comisión suelta
Has recomendado una herramienta a un amigo con tu enlace y te ha llegado una comisión. No tienes web ni publicas recomendaciones con regularidad.
Es el caso más dudoso de habitualidad. Algunas guías indican que una actividad puntual y aislada no se trata igual que una habitual (Ahrefs). Antes de cobrar más comisiones, pregunta cómo declarar esa y en qué momento tu actividad pasaría a ser habitual.
Caso 2: trabajas por cuenta ajena y tienes una web de afiliados
Tienes un empleo y, por las tardes, una web o unas redes con enlaces de afiliado que generan comisiones todos los meses.
Que tengas un contrato no impide que tu web sea una actividad económica habitual. Las preguntas para tu gestor son si tienes que darte de alta como autónomo además de trabajar por cuenta ajena, cómo afecta a tu cuota y cómo se combinan tus rendimientos en la Renta.
Caso 3: eres pensionista
Aquí la sentencia del Supremo de 2025 es clara: si tu rendimiento neto anual de la actividad no supera el SMI, no tienes que darte de alta en el régimen de autónomos por ella (idealista). Eso no te libra de Hacienda: los ingresos siguen declarándose. Confírmalo con tu gestor y revisa también si la actividad afecta a tu pensión.
Caso 4: solo trabajas con Amazon
Todas tus comisiones vienen de Amazon Afiliados, que paga desde Luxemburgo. Necesitas el alta en Hacienda con el ROI, facturar sin IVA por inversión del sujeto pasivo y presentar el 349 y el 303 (Gestoría 24/7).
Caso 5: programas que pagan desde fuera de la UE
Cobras de programas cuya entidad pagadora está fuera de la UE. En general, no hay IVA español, pero pregunta por la regla de uso efectivo si tu público está en España (Iberley). Y confirma en cada programa qué entidad te paga de verdad: muchas marcas pagan a través de filiales o plataformas.
Las preguntas que tienes que llevar a tu gestor
Para que la primera consulta te sirva, llévala preparada:
- Con lo que hago, ¿mi actividad es habitual?
- ¿Qué epígrafe me corresponde y por qué?
- ¿Tengo que darme de alta como autónomo? ¿Qué cuota pagaría?
- ¿Necesito el alta en el ROI?
- ¿Qué IVA lleva cada factura según quién me paga?
- ¿Me afecta la regla de uso efectivo en algún programa?
- ¿Qué modelos tengo que presentar y cuándo?
- ¿Qué gastos puedo deducir?
- ¿Qué tipo de cambio uso para los cobros en dólares?
- ¿Cómo hago las facturas a cada programa, o las genera el programa por mí?
Lleva también la lista de programas en los que estás, cómo te pagan y desde qué país.
Lo legal que no es Hacienda
Además de los impuestos, una web de afiliación tiene otras obligaciones en España:
- Avisar de los enlaces de afiliado. La LSSI exige identificar las comunicaciones comerciales. Lo explico en el aviso de afiliados que exige la ley española.
- Aviso legal con tus datos. El artículo 10 de la LSSI pide publicar tu nombre, NIF, domicilio y email. Puedes ver el de esta web en el aviso legal.
- Privacidad y cookies. Si recoges datos (un formulario, una newsletter, analítica), necesitas política de privacidad y, para las cookies no técnicas, el consentimiento del visitante.
Errores frecuentes
- Esperar a “ganar algo” para darse de alta. Si la actividad es habitual, la obligación existe desde el principio.
- Usar el modelo 037. Ya no existe.
- Facturar a Amazon con IVA español. Al ser una entidad de Luxemburgo, va sin IVA y con el 349.
- Olvidar el ROI. Sin él, la operación intracomunitaria no está bien hecha.
- No presentar el 303 o el 130 porque no hubo ingresos. Si estás dado de alta, hay que presentarlos igualmente.
- Elegir el epígrafe sin preguntar. Las fuentes no coinciden; necesitas una respuesta para tu caso.
- No guardar las facturas de gastos. Sin factura, no hay deducción.
Checklist para empezar en regla
- He hablado con un gestor sobre si mi actividad es habitual.
- Sé qué epígrafe me corresponde y por qué.
- Me he dado de alta con el modelo 036.
- Si cobro de empresas de la UE, estoy en el ROI.
- He decidido con el gestor lo del alta como autónomo.
- Sé qué empresa me paga en cada programa y si la factura lleva IVA.
- Tengo apuntadas las fechas de los modelos trimestrales.
- Guardo todas las facturas, emitidas y recibidas.
Conclusión
Cobrar comisiones de afiliado en España no es complicado, pero tiene pasos que no conviene saltarse: alta en Hacienda con el 036, una decisión meditada sobre el alta como autónomo, el IVA correcto según quién te paga y los modelos trimestrales.
Lo más útil que puedes hacer es buscar un gestor antes de cobrar tu primera comisión, no después. Llévale esta lista de preguntas: si tu actividad es habitual, qué epígrafe te corresponde, si necesitas el ROI y si la regla de uso efectivo te afecta. Con esas respuestas, el resto es rutina.
Si todavía estás eligiendo programas, mira primero la comparativa de programas para empezar desde España.
Preguntas frecuentes
¿Tengo que darme de alta en Hacienda para cobrar comisiones de afiliado?
Si la actividad es habitual, sí: hay que darse de alta en el censo de empresarios y profesionales con el modelo 036 antes de empezar a facturar. Consúltalo con un gestor para tu caso.
¿Tengo que ser autónomo si gano poco con afiliados?
Ganar menos del salario mínimo no te libra por sí solo. El Tribunal Supremo ha dicho que, salvo para pensionistas, lo que importa es si la actividad es habitual; los ingresos son solo un indicio.
¿Las comisiones de Amazon llevan IVA?
Amazon Afiliados paga desde entidades de Luxemburgo, así que la factura va sin IVA español por inversión del sujeto pasivo. Necesitas estar dado de alta en el ROI y declarar el modelo 349.
¿Qué epígrafe del IAE corresponde a un afiliado?
Las fuentes no coinciden: unas citan el 769.9 y otras el grupo 869 de la sección 2.ª. Pregúntalo a tu gestor o consulta a la Agencia Tributaria.
¿Sigue existiendo el modelo 037?
No. Se suprimió en 2025 y ahora todas las declaraciones censales se hacen con el modelo 036.
¿Qué modelos tengo que presentar cada trimestre?
Lo habitual es el 303 de IVA y el 130 de pago fraccionado del IRPF, y el 349 si facturas a empresas de la UE. Depende de tu caso: confírmalo con tu gestor.