Cómo declarar los ingresos de afiliado en la Renta: qué son, qué puedes restar y qué revisar
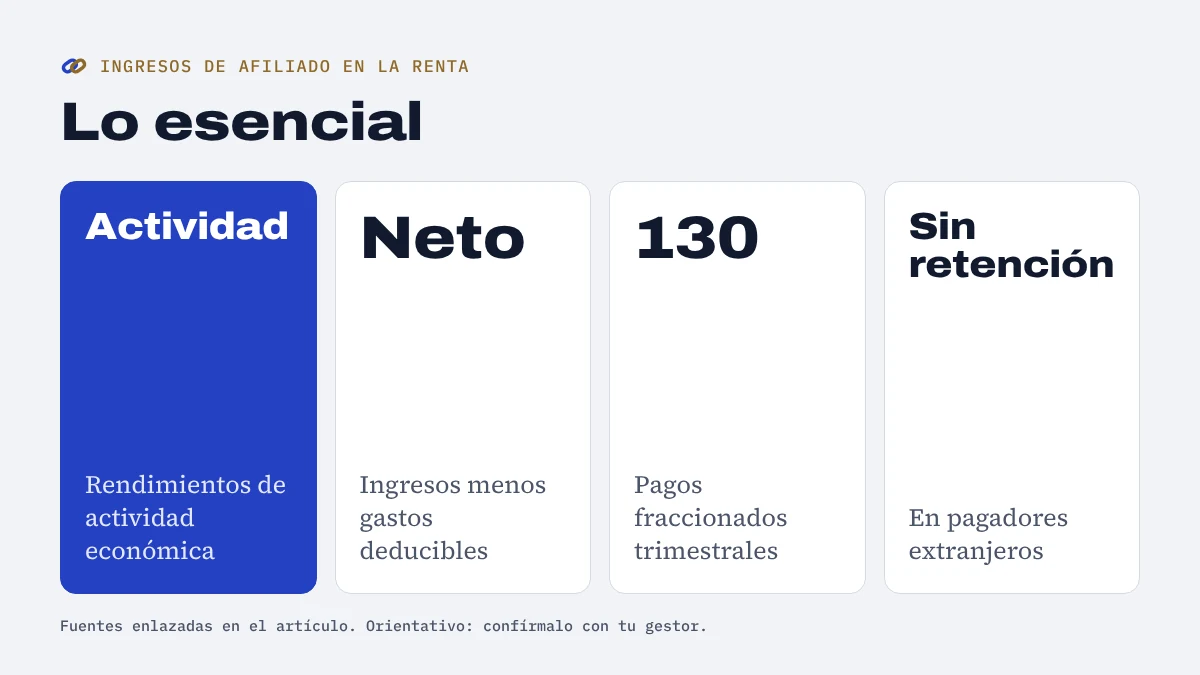
Si cobras comisiones de afiliado de forma habitual, en la Renta se declaran como rendimientos de actividad económica: tributas por el beneficio, es decir, lo que has ingresado menos los gastos deducibles. Lo que hayas adelantado durante el año con el modelo 130 se resta del resultado.
Este artículo te ayuda a preparar la Renta con los papeles en orden y las preguntas claras para tu gestor. No sustituye su consejo: la fiscalidad depende de tu situación concreta.
Importante: no soy gestor ni asesor fiscal. Usa esta guía para entender tu caso y consulta siempre con un profesional antes de presentar.
Resumen en una tabla
| Qué | Cómo funciona |
|---|---|
| Qué son las comisiones | Rendimientos de actividad económica, si la actividad es habitual |
| Por qué tributas | Por el rendimiento neto: ingresos menos gastos deducibles |
| Retenciones | Los programas extranjeros normalmente no retienen |
| Adelantos | Pagos fraccionados trimestrales con el modelo 130 |
| En la Renta | Se restan los pagos fraccionados del año |
| Reducción por inicio | Del 20 % del rendimiento neto, con requisitos (según Gestoría 24/7) |
Fuentes: Gestoría 24/7, Ahrefs y Billeo, consultadas en octubre de 2026.
Primero: ¿tu actividad es habitual?
Todo depende de esto. Si tienes una web o unas redes pensadas para recomendar productos y cobras comisiones con regularidad, lo normal es que se considere una actividad económica habitual.
Si solo has cobrado una comisión suelta, algunas guías indican que puede tratarse de otra forma (Ahrefs). Pregúntale a tu gestor cómo declararla.
Te explico la habitualidad y el alta en Hacienda en lo que pide Hacienda a un afiliado en España.
Cómo se calcula lo que declaras
La cuenta básica es:
Rendimiento neto = ingresos de la actividad − gastos deducibles
Sobre ese rendimiento se aplican, en su caso, las reducciones que te correspondan, y el resultado se suma al resto de tus rentas del año (por ejemplo, tu nómina si trabajas por cuenta ajena).
Qué cuenta como ingreso
- Todas las comisiones facturadas en el año, de todos los programas.
- Los cobros en otras monedas, convertidos a euros con el criterio que te indique tu gestor.
- Otros ingresos de la misma actividad, como la publicidad de tu web.
Guarda el informe de pagos de cada programa: es tu justificante.
Qué gastos puedes restar
Según Gestoría 24/7, puedes restar los gastos afectos a la actividad. En una web de afiliación, los habituales son:
| Gasto | Ejemplo |
|---|---|
| Web | Dominio y alojamiento |
| Herramientas | Herramientas de SEO, edición o programación de redes |
| Equipos | Ordenador o material que usas para la actividad |
| Suministros | Una parte, si trabajas desde casa (con requisitos) |
| Profesionales | Los honorarios del gestor |
| Seguridad Social | La cuota de autónomos, si estás dado de alta |
Dos condiciones para que un gasto cuente:
- Que esté relacionado con la actividad.
- Que tengas factura a tu nombre, con tus datos fiscales.
Los gastos mixtos, como el ordenador que usas también para lo personal o los suministros de casa, tienen reglas específicas. Pregúntale a tu gestor qué parte puedes deducir.
Los pagos fraccionados: el modelo 130
Los programas de afiliados extranjeros normalmente no te retienen IRPF. Por eso, si te corresponde, tienes que adelantar el impuesto cada trimestre con el modelo 130. Según Gestoría 24/7, es un pago del 20 % del rendimiento neto acumulado.
En la Renta, todo lo que hayas pagado con el 130 durante el año se resta del resultado, porque ya lo has adelantado.
La reducción por inicio de actividad
Según Gestoría 24/7, si el rendimiento neto es positivo el primer año y el siguiente, se aplica una reducción del 20 % por inicio de actividad. Tiene requisitos concretos, así que confírmalos con tu gestor.
Si trabajas también por cuenta ajena
Es una situación muy habitual: tienes una nómina y, además, una web de afiliados. En la Renta:
- Tu nómina va como rendimientos del trabajo, con sus retenciones.
- Tus comisiones van como rendimientos de actividad económica.
- Las dos se suman para calcular el impuesto.
Por eso, aunque tus comisiones sean pequeñas, pueden cambiar el resultado de tu declaración. Pide a tu gestor que haga una simulación antes de presentarla.
Cómo preparar la documentación durante el año
La Renta es mucho más sencilla si llevas los papeles al día:
| Qué guardar | Dónde |
|---|---|
| Facturas emitidas a cada programa | Una carpeta por año |
| Informes de pagos de cada programa | Junto a cada factura |
| Justificantes de cobro (banco, PayPal) | Junto a cada factura |
| Facturas de gastos | Una carpeta aparte |
| Modelos 130, 303 y 349 presentados | Con su justificante de presentación |
| Tipo de cambio usado en cada cobro en divisas | En una hoja de cálculo |
Una hoja de cálculo sencilla, con una fila por factura y por gasto, te ahorra horas al final del año.
Un ejemplo con números inventados
Para ver la lógica, imagina este caso. Las cifras son inventadas y no sirven para calcular tu impuesto:
| Concepto | Importe |
|---|---|
| Comisiones facturadas en el año | 3.000 € |
| Gastos deducibles (dominio, herramientas, gestor) | 600 € |
| Rendimiento neto | 2.400 € |
| Pagos fraccionados adelantados con el 130 | Se restan del resultado |
Ese rendimiento neto se suma a tus otras rentas del año. Lo que pagues al final depende de tu situación completa, por eso la simulación con el gestor es tan importante.
Qué pasa si no declaras
No declarar ingresos de una actividad puede acabar en una regularización de Hacienda con recargos e intereses, además de posibles sanciones. Según Gestoría 24/7, el Plan de Control Tributario de 2026 sigue prestando atención a la tributación de los creadores de contenido. Declarar bien desde el principio sale más barato que arreglarlo después.
Errores frecuentes
- No declarar porque “fue poco dinero”. Si la actividad es habitual, hay que declararla.
- Declarar solo lo cobrado por PayPal y olvidar otros programas.
- Restar gastos sin factura o que no tienen que ver con la actividad.
- Olvidar los pagos fraccionados y pagar dos veces.
- Convertir las divisas sin un criterio fijo.
- Presentar sin revisar con el gestor si la actividad tiene matices (pluriactividad, inicio de actividad, gastos mixtos).
Preguntas para tu gestor
- ¿Mi actividad es habitual?
- ¿Qué gastos puedo deducir y en qué proporción los mixtos?
- ¿Me corresponde la reducción por inicio de actividad?
- ¿Qué tipo de cambio uso para los cobros en dólares?
- ¿Debería presentar el modelo 130 cada trimestre?
- ¿Cómo afecta a mi declaración si también tengo nómina?
Conclusión
Las comisiones de afiliado se declaran en la Renta como cualquier actividad económica: ingresos menos gastos, menos lo adelantado con el 130. Lo que más ayuda no es saberse las casillas, sino llevar durante el año las facturas, los informes de pagos y los gastos en orden, y revisar la declaración con un gestor.
Si cobras de Amazon, te explico cómo hacer la factura en cómo facturar a Amazon Afiliados desde España.
Preguntas frecuentes
¿Cómo se declaran las comisiones de afiliado en la Renta?
Si la actividad es habitual, como rendimientos de actividad económica. Tributas por el beneficio: ingresos menos gastos deducibles.
¿Y si solo cobré una comisión suelta?
Algunas guías indican que una actividad puntual y aislada se trata de otra forma. Pregúntale a tu gestor cómo declararla en tu caso.
¿Qué gastos puedo restar?
Los relacionados con la actividad, como la web, el alojamiento o las herramientas. Según Gestoría 24/7, también equipos y parte de los suministros. Confírmalo con tu gestor.
¿Qué pasa con lo que adelanté en el modelo 130?
Los pagos fraccionados del año se restan en la Renta, porque son un adelanto del impuesto.
¿Hay alguna reducción para quien empieza?
Según Gestoría 24/7, existe una reducción del 20 % del rendimiento neto por inicio de actividad si es positivo el primer año y el siguiente. Confirma los requisitos con tu gestor.